Domain versicherung-besteuern.de kaufen?
Wir ziehen mit dem Projekt
versicherung-besteuern.de um.
Sind Sie am Kauf der Domain
versicherung-besteuern.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung-besteuern.de kaufen?
Was ist USB SuperSpeed (USB 3.0)?
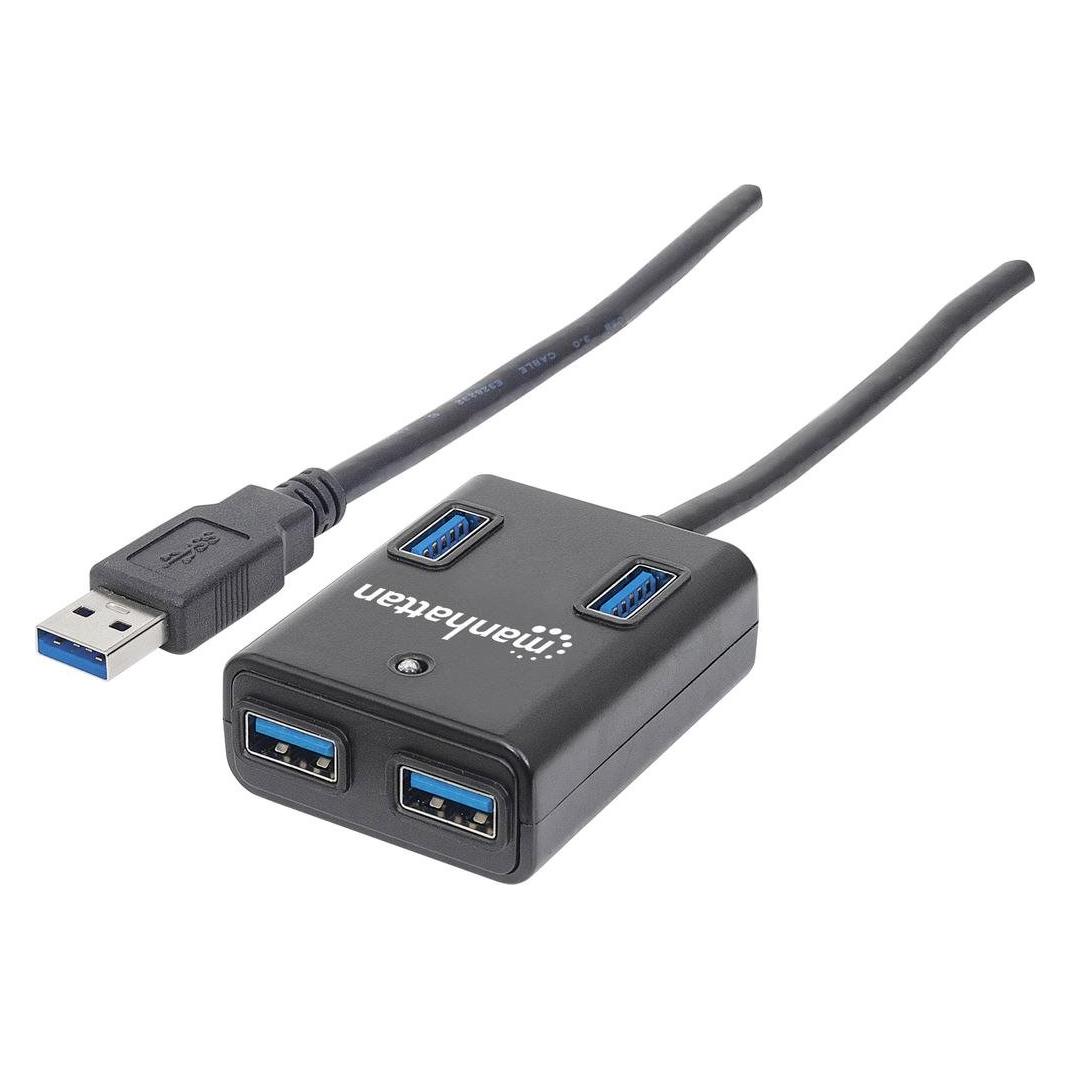
USB SuperSpeed (USB 3.0) ist eine Technologie, die eine schnellere Datenübertragung zwischen Geräten ermöglicht. Im Vergleich zu USB 2.0 bietet USB 3.0 eine deutlich höhere Übertragungsgeschwindigkeit von bis zu 5 Gbit/s. Dadurch können Dateien schneller kopiert oder gesichert werden. USB 3.0-Anschlüsse sind in der Regel blau eingefärbt, um sie von älteren USB-Anschlüssen zu unterscheiden. **
Wie schließe ich einen USB 3.0 SuperSpeed-Anschluss an das Mainboard an?
Um einen USB 3.0 SuperSpeed-Anschluss an das Mainboard anzuschließen, benötigst du einen entsprechenden internen USB 3.0 Header. Dieser Header ist normalerweise auf dem Mainboard vorhanden und hat eine spezifische Pin-Belegung. Du musst den Stecker des USB 3.0 Kabels entsprechend dieser Belegung anschließen, um den Anschluss zu aktivieren. **


Ähnliche Suchbegriffe für SuperSpeed
Top-Angebote
Produkte zum Begriff SuperSpeed:



-
Welche Schritte muss ein Versicherungsnehmer unternehmen, um eine Schadensregulierung von seiner Versicherung zu erhalten?
1. Den Schaden der Versicherung melden. 2. Alle relevanten Unterlagen und Informationen bereitstellen. 3. Den Anweisungen der Versicherung folgen und eventuelle weitere Schritte einleiten. **
-
Wie können Versicherungsnehmer ihre Versicherungsprämie senken? Welche Faktoren beeinflussen die Höhe der Versicherungsprämie?
Versicherungsnehmer können ihre Versicherungsprämie senken, indem sie einen höheren Selbstbehalt wählen, ihre Versicherungspolice regelmäßig überprüfen und Vergleiche anstellen, um günstigere Angebote zu finden. Die Höhe der Versicherungsprämie wird durch Faktoren wie Alter, Geschlecht, Beruf, Wohnort, Fahrzeugtyp, Fahrverhalten und Vorschäden beeinflusst. Auch die gewählte Deckungssumme und Zusatzleistungen können die Prämie erhöhen. **
-
Wie können Versicherungsnehmer ihre Versicherungsprämie senken? Welche Faktoren beeinflussen die Höhe der Versicherungsprämie?
Versicherungsnehmer können ihre Versicherungsprämie senken, indem sie einen höheren Selbstbehalt wählen, ihre Versicherungspolice regelmäßig überprüfen und Vergleiche anstellen, um günstigere Tarife zu finden. Die Höhe der Versicherungsprämie wird durch Faktoren wie Alter, Geschlecht, Beruf, Wohnort, Fahrzeugtyp, Fahrverhalten und Vorschäden beeinflusst. Zudem spielen auch individuelle Risikofaktoren und Deckungsumfang eine Rolle bei der Berechnung der Prämie. **
-
Wie kann ein Versicherungsnehmer rechtsgültig und wirksam seinen Versicherungsvertrag kündigen?
Ein Versicherungsnehmer kann seinen Versicherungsvertrag schriftlich per Brief, Fax oder E-Mail kündigen. Dabei muss die Kündigungsfrist beachtet werden, die im Vertrag festgelegt ist. Es ist wichtig, dass die Kündigung rechtzeitig und eindeutig formuliert wird, um wirksam zu sein. **


Wie kann ich meine Versicherungsprämie senken, ohne den Versicherungsschutz zu beeinträchtigen?
1. Vergleiche verschiedene Versicherungsangebote und wähle eine günstigere Option. 2. Erhöhe die Selbstbeteiligung, um die Prämie zu senken. 3. Vermeide unnötige Zusatzleistungen und passe den Versicherungsschutz deinen aktuellen Bedürfnissen an. **
Wie können Versicherungsnehmer ihre Versicherungsprämie minimieren? Was sind die wichtigsten Faktoren, die die Höhe der Versicherungsprämie beeinflussen?
Versicherungsnehmer können ihre Versicherungsprämie minimieren, indem sie einen höheren Selbstbehalt wählen, verschiedene Angebote vergleichen und sicherstellen, dass sie nur die benötigten Deckungen abschließen. Die wichtigsten Faktoren, die die Höhe der Versicherungsprämie beeinflussen, sind das Risiko des Versicherungsnehmers, die Deckungssumme, der Selbstbehalt, das Alter und der Wohnort. **
Top-Angebote
Produkte zum Begriff SuperSpeed:
-
Was ist USB SuperSpeed (USB 3.0)?
USB SuperSpeed (USB 3.0) ist eine Technologie, die eine schnellere Datenübertragung zwischen Geräten ermöglicht. Im Vergleich zu USB 2.0 bietet USB 3.0 eine deutlich höhere Übertragungsgeschwindigkeit von bis zu 5 Gbit/s. Dadurch können Dateien schneller kopiert oder gesichert werden. USB 3.0-Anschlüsse sind in der Regel blau eingefärbt, um sie von älteren USB-Anschlüssen zu unterscheiden. **
-
Wie schließe ich einen USB 3.0 SuperSpeed-Anschluss an das Mainboard an?
Um einen USB 3.0 SuperSpeed-Anschluss an das Mainboard anzuschließen, benötigst du einen entsprechenden internen USB 3.0 Header. Dieser Header ist normalerweise auf dem Mainboard vorhanden und hat eine spezifische Pin-Belegung. Du musst den Stecker des USB 3.0 Kabels entsprechend dieser Belegung anschließen, um den Anschluss zu aktivieren. **
-
Welche Schritte muss ein Versicherungsnehmer unternehmen, um eine Schadensregulierung von seiner Versicherung zu erhalten?
1. Den Schaden der Versicherung melden. 2. Alle relevanten Unterlagen und Informationen bereitstellen. 3. Den Anweisungen der Versicherung folgen und eventuelle weitere Schritte einleiten. **
-
Wie können Versicherungsnehmer ihre Versicherungsprämie senken? Welche Faktoren beeinflussen die Höhe der Versicherungsprämie?
Versicherungsnehmer können ihre Versicherungsprämie senken, indem sie einen höheren Selbstbehalt wählen, ihre Versicherungspolice regelmäßig überprüfen und Vergleiche anstellen, um günstigere Angebote zu finden. Die Höhe der Versicherungsprämie wird durch Faktoren wie Alter, Geschlecht, Beruf, Wohnort, Fahrzeugtyp, Fahrverhalten und Vorschäden beeinflusst. Auch die gewählte Deckungssumme und Zusatzleistungen können die Prämie erhöhen. **
Ähnliche Suchbegriffe für SuperSpeed
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Versicherungsnehmer ihre Versicherungsprämie senken? Welche Faktoren beeinflussen die Höhe der Versicherungsprämie?
Versicherungsnehmer können ihre Versicherungsprämie senken, indem sie einen höheren Selbstbehalt wählen, ihre Versicherungspolice regelmäßig überprüfen und Vergleiche anstellen, um günstigere Tarife zu finden. Die Höhe der Versicherungsprämie wird durch Faktoren wie Alter, Geschlecht, Beruf, Wohnort, Fahrzeugtyp, Fahrverhalten und Vorschäden beeinflusst. Zudem spielen auch individuelle Risikofaktoren und Deckungsumfang eine Rolle bei der Berechnung der Prämie. **
-
Wie kann ein Versicherungsnehmer rechtsgültig und wirksam seinen Versicherungsvertrag kündigen?
Ein Versicherungsnehmer kann seinen Versicherungsvertrag schriftlich per Brief, Fax oder E-Mail kündigen. Dabei muss die Kündigungsfrist beachtet werden, die im Vertrag festgelegt ist. Es ist wichtig, dass die Kündigung rechtzeitig und eindeutig formuliert wird, um wirksam zu sein. **
-
Wie kann ich meine Versicherungsprämie senken, ohne den Versicherungsschutz zu beeinträchtigen?
1. Vergleiche verschiedene Versicherungsangebote und wähle eine günstigere Option. 2. Erhöhe die Selbstbeteiligung, um die Prämie zu senken. 3. Vermeide unnötige Zusatzleistungen und passe den Versicherungsschutz deinen aktuellen Bedürfnissen an. **
-
Wie können Versicherungsnehmer ihre Versicherungsprämie minimieren? Was sind die wichtigsten Faktoren, die die Höhe der Versicherungsprämie beeinflussen?
Versicherungsnehmer können ihre Versicherungsprämie minimieren, indem sie einen höheren Selbstbehalt wählen, verschiedene Angebote vergleichen und sicherstellen, dass sie nur die benötigten Deckungen abschließen. Die wichtigsten Faktoren, die die Höhe der Versicherungsprämie beeinflussen, sind das Risiko des Versicherungsnehmers, die Deckungssumme, der Selbstbehalt, das Alter und der Wohnort. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.