Domain versicherung-besteuern.de kaufen?
Wir ziehen mit dem Projekt
versicherung-besteuern.de um.
Sind Sie am Kauf der Domain
versicherung-besteuern.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain versicherung-besteuern.de kaufen?
Welche Schritte muss ein Versicherungsnehmer unternehmen, um eine Schadensregulierung von seiner Versicherung zu erhalten?
1. Den Schaden der Versicherung melden. 2. Alle relevanten Unterlagen und Informationen bereitstellen. 3. Den Anweisungen der Versicherung folgen und eventuelle weitere Schritte einleiten. **
Wie können Versicherungsnehmer ihre Versicherungsprämie senken? Welche Faktoren beeinflussen die Höhe der Versicherungsprämie?
Versicherungsnehmer können ihre Versicherungsprämie senken, indem sie einen höheren Selbstbehalt wählen, ihre Versicherungspolice regelmäßig überprüfen und Vergleiche anstellen, um günstigere Angebote zu finden. Die Höhe der Versicherungsprämie wird durch Faktoren wie Alter, Geschlecht, Beruf, Wohnort, Fahrzeugtyp, Fahrverhalten und Vorschäden beeinflusst. Auch die gewählte Deckungssumme und Zusatzleistungen können die Prämie erhöhen. **


Ähnliche Suchbegriffe für Schockabgabe
Top-Angebote
Produkte zum Begriff Schockabgabe:
-
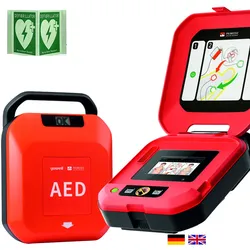
Defibrillator MedX5 HeartSave YA, automatische Schockabgabe, Sprachausgabe DE/EN, Grafikanzeige, IP55, ohne HLW-Feedback-SensorWenn im Notfall Sekunden fehlen, führt der MedX5 Defibrillator HeartSave YA mit automatischer Schockabgabe zuverlässig durch die Reanimation – klar angeleitet, schnell einsatzbereit und für jedermann verständlich. Der HeartSave YA unterstützt Ersthelfer mit ruhiger, gut verständlicher Sprachausgabe in Deutsch und Englisch sowie einer übersichtlichen grafischen Anzeige. Die Anweisungen leiten strukturiert durch die Herz-Lungen-Wiederbelebung, bis der automatische Schock ausgelöst wird, sobald die Voraussetzungen vorliegen. Auf diese Weise entsteht Sicherheit in Schule, Verein, Gemeindehaus und Betrieb – überall dort, wo ein zuverlässiger AED benötigt wird und geordnete Abläufe wichtig sind. Optional verstärkt ein HLW-Feedback-Sensor die Qualität der Thoraxkompressionen und hilft, Drucktiefe und Frequenz verlässlich einzuhalten. Für den dauerhaften Bereitschaftsbetrieb verfügt das Gerät über eine integrierte Batterie mit bis zu vier Jahren Laufzeit. Das Gehäuse ist gemäß IP55 gegen Staub und Strahlwasser geschützt, der robuste Kunststoff widersteht dem täglichen Umgang. Das rot-schwarze Design sorgt für klare Erkennbarkeit, die kompakte Bauform (B 220 x T 296 x H 97 mm) erleichtert eine gut auffindbare Platzierung in Innenbereichen. So bleibt der AED im Ernstfall schnell erreichbar und stärkt die Handlungssicherheit. Wichtige Details: * Professioneller Defibrillator für die automatische Schockabgabe * Geeignet für den Einsatz * Mit Sprachausgabe in deutscher und englischer Sprache (DE/EN) * Mit übersichtlicher Grafikanzeige * Integrierte Batterie mit 4 Jahren Laufzeit * Gemäß Schutzart IP55 geschützt gegen das Eindringen von Staub und Wasser * Wahlweise erhältlich in einer Variante * mit HLW-Feedback-Sensor zur Unterstützung von Ersthelfern bei der Herz-Lungen-Wiederbelebung * ohne HLW-Feedback-Sensor * Material: robuster Kunststoff * Farbe: rot-schwarz * Maße: B 220 x T 296 x H 97 mm1248,31 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Defibrillator MedX5 HeartSave Y, manuelle Schockabgabe, Sprachausgabe DE/EN, LCD-Anzeige, IP55, ohne HLW-Feedback-SensorWenn im Ernstfall sichere Entscheidungen gefordert sind, führt der MedX5 Defibrillator HeartSave Y mit manueller Schockabgabe kontrolliert durch kritische Minuten – klar angeleitet und auf verlässliche Abläufe ausgerichtet. Der HeartSave Y richtet sich an Verantwortliche, die bewährte Technik und klare Kontrolle schätzen. Die manuelle Schockabgabe ermöglicht es, den Auslösezeitpunkt bewusst zu steuern. Verständliche Sprachanweisungen in Deutsch und Englisch sowie eine gut ablesbare LCD-Anzeige strukturieren jeden Schritt der Herz-Lungen-Wiederbelebung. Optional unterstützt ein HLW-Feedback-Sensor dabei, Drucktiefe und Frequenz einzuhalten – hilfreich für Laienreanimation in Schule, Verein, Gemeinde oder Betrieb. Für den dauerhaften Bereitschaftsbetrieb verfügt das Gerät über eine integrierte Batterie mit bis zu vier Jahren Laufzeit. Das nach IP55 geschützte Gehäuse widersteht Staub und Strahlwasser. Robuster Kunststoff und das rot-schwarze Design sorgen für Alltagstauglichkeit und schnelle Erkennbarkeit. Die kompakte Bauform (B 220 x T 296 x H 97 mm) erlaubt eine gut sichtbare, platzsparende Platzierung. So wächst die Handlungssicherheit – nüchtern, geordnet und ohne unnötige Komplexität im Arbeitsschutz und in der öffentlichen Ersten Hilfe. Wichtige Details: * Professioneller Defibrillator für die manuelle Schockabgabe * Mit Sprachausgabe in deutscher und englischer Sprache (DE/EN) * Mit übersichtlicher LCD-Anzeige * Integrierte Batterie mit 4 Jahren Laufzeit * Gemäß Schutzart IP55 geschützt gegen das Eindringen von Staub und Wasser * Wahlweise erhältlich in einer Variante * mit HLW-Feedback-Sensor zur Unterstützung von Ersthelfern bei der Herz-Lungen-Wiederbelebung * ohne HLW-Feedback-Sensor * Material: robuster Kunststoff * Farbe: rot-schwarz * Maße: B 220 x T 296 x H 97 mm1426,81 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie können Versicherungsnehmer ihre Versicherungsprämie senken? Welche Faktoren beeinflussen die Höhe der Versicherungsprämie?
Versicherungsnehmer können ihre Versicherungsprämie senken, indem sie einen höheren Selbstbehalt wählen, ihre Versicherungspolice regelmäßig überprüfen und Vergleiche anstellen, um günstigere Tarife zu finden. Die Höhe der Versicherungsprämie wird durch Faktoren wie Alter, Geschlecht, Beruf, Wohnort, Fahrzeugtyp, Fahrverhalten und Vorschäden beeinflusst. Zudem spielen auch individuelle Risikofaktoren und Deckungsumfang eine Rolle bei der Berechnung der Prämie. **
-
Wie kann ein Versicherungsnehmer rechtsgültig und wirksam seinen Versicherungsvertrag kündigen?
Ein Versicherungsnehmer kann seinen Versicherungsvertrag schriftlich per Brief, Fax oder E-Mail kündigen. Dabei muss die Kündigungsfrist beachtet werden, die im Vertrag festgelegt ist. Es ist wichtig, dass die Kündigung rechtzeitig und eindeutig formuliert wird, um wirksam zu sein. **
-
Wie kann ich meine Versicherungsprämie senken, ohne den Versicherungsschutz zu beeinträchtigen?
1. Vergleiche verschiedene Versicherungsangebote und wähle eine günstigere Option. 2. Erhöhe die Selbstbeteiligung, um die Prämie zu senken. 3. Vermeide unnötige Zusatzleistungen und passe den Versicherungsschutz deinen aktuellen Bedürfnissen an. **
-
Wie können Versicherungsnehmer ihre Versicherungsprämie minimieren? Was sind die wichtigsten Faktoren, die die Höhe der Versicherungsprämie beeinflussen?
Versicherungsnehmer können ihre Versicherungsprämie minimieren, indem sie einen höheren Selbstbehalt wählen, verschiedene Angebote vergleichen und sicherstellen, dass sie nur die benötigten Deckungen abschließen. Die wichtigsten Faktoren, die die Höhe der Versicherungsprämie beeinflussen, sind das Risiko des Versicherungsnehmers, die Deckungssumme, der Selbstbehalt, das Alter und der Wohnort. **

Wie funktioniert die Prämienzahlung bei Versicherungen und warum kann sie sich je nach Versicherungsvertrag unterscheiden?
Die Prämienzahlung bei Versicherungen erfolgt in der Regel regelmäßig, entweder monatlich, vierteljährlich, halbjährlich oder jährlich. Die Höhe der Prämie hängt von verschiedenen Faktoren ab, wie z.B. dem Versicherungsvertrag, dem Versicherungsnehmer und dem Versicherungsrisiko. Je nach Versicherungsvertrag kann die Prämienzahlung variieren, da unterschiedliche Leistungen und Konditionen vereinbart werden können. **
Wie funktioniert die Prämienzahlung bei Versicherungen und welche Vorteile bietet sie für Versicherungsnehmer?
Die Prämienzahlung bei Versicherungen erfolgt in der Regel regelmäßig, meist monatlich oder jährlich. Versicherungsnehmer zahlen einen festgelegten Betrag an die Versicherungsgesellschaft, um im Gegenzug im Schadensfall Leistungen zu erhalten. Die Vorteile für Versicherungsnehmer sind finanzielle Sicherheit im Schadensfall, Schutz vor unerwarteten Kosten und die Möglichkeit, sich gegen Risiken abzusichern. **
Top-Angebote
Produkte zum Begriff Schockabgabe:
-
HeartSave YA mit LED-Grafik, automatische Schockabgabe, DE/ENSKU: 1-55046 EAN: 426248352046 Größe: 296 × 220 × 97 mm Sprachversion: DE–EN HeartSave YA AED mit LED-Grafikanzeige, automatische Schockabgabe, DE–EN Kompakter vollautomatischer Defibrillator mit LED-Grafikanzeige, Kindermodus und mehrsprachiger1240,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Defibrillator MedX5 HeartSave Y, manuelle Schockabgabe, Sprachausgabe DE/EN, Grafikanzeige, IP55, ohne HLW-Feedback-SensorWenn in Vereinsheim, Schule oder Betrieb jede Entscheidung sitzen muss, sorgt der MedX5 Defibrillator HeartSave Y mit manueller Schockabgabe für kontrollierte Hilfe – klar geführt, zuverlässig bereit und auf das Wesentliche konzentriert. Der HeartSave Y richtet sich an Verantwortliche, die bewährte, kontrollierbare AED‑Technik schätzen. Die manuelle Schockabgabe ermöglicht einen bewusst gewählten Auslösezeitpunkt. Ruhige Sprachausgabe in Deutsch und Englisch sowie eine übersichtliche Grafikanzeige führen Schritt für Schritt durch die Herz‑Lungen‑Wiederbelebung. Der optional erhältliche HLW‑Feedback‑Sensor unterstützt Drucktiefe und Frequenz und gibt Ersthelfern Orientierung, wenn es darauf ankommt. So entsteht Handlungssicherheit für Familie, Kolleginnen und Kollegen sowie Vereinsmitglieder – verlässlich, nachvollziehbar und ohne unnötige Komplexität. Für den dauerhaften Bereitschaftsbetrieb besitzt das Gerät eine integrierte Batterie mit bis zu vier Jahren Laufzeit. Die Schutzart IP55 sichert Widerstand gegen Staub und Strahlwasser, der robuste Kunststoff hält dem täglichen Umgang stand. Das rot‑schwarze Gehäuse ist gut erkennbar, die kompakte Bauform (B 220 x T 296 x H 97 mm) erleichtert die auffällige Platzierung in Innenbereichen. Damit bleibt der Defibrillator im Ernstfall schnell auffindbar und unterstützt geordnete Abläufe in öffentlichen Einrichtungen, Betrieben und Gemeinschaftsräumen. Wichtige Details: * Professioneller Defibrillator für die manuelle Schockabgabe * Mit Sprachausgabe in deutscher und englischer Sprache (DE/EN) * Mit übersichtlicher Grafikanzeige * Integrierte Batterie mit 4 Jahren Laufzeit * Gemäß Schutzart IP55 geschützt gegen das Eindringen von Staub und Wasser * Wahlweise erhältlich in einer Variante * mit HLW-Feedback-Sensor zur Unterstützung von Ersthelfern bei der Herz-Lungen-Wiederbelebung * ohne HLW-Feedback-Sensor * Material: robuster Kunststoff * Farbe: rot-schwarz * Maße: B 220 x T 296 x H 97 mm1426,81 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Defibrillator MedX5 HeartSave YA, automatische Schockabgabe, Sprachausgabe DE/EN, Grafikanzeige, IP55, ohne HLW-Feedback-SensorWenn im Notfall Sekunden fehlen, führt der MedX5 Defibrillator HeartSave YA mit automatischer Schockabgabe zuverlässig durch die Reanimation – klar angeleitet, schnell einsatzbereit und für jedermann verständlich. Der HeartSave YA unterstützt Ersthelfer mit ruhiger, gut verständlicher Sprachausgabe in Deutsch und Englisch sowie einer übersichtlichen grafischen Anzeige. Die Anweisungen leiten strukturiert durch die Herz-Lungen-Wiederbelebung, bis der automatische Schock ausgelöst wird, sobald die Voraussetzungen vorliegen. Auf diese Weise entsteht Sicherheit in Schule, Verein, Gemeindehaus und Betrieb – überall dort, wo ein zuverlässiger AED benötigt wird und geordnete Abläufe wichtig sind. Optional verstärkt ein HLW-Feedback-Sensor die Qualität der Thoraxkompressionen und hilft, Drucktiefe und Frequenz verlässlich einzuhalten. Für den dauerhaften Bereitschaftsbetrieb verfügt das Gerät über eine integrierte Batterie mit bis zu vier Jahren Laufzeit. Das Gehäuse ist gemäß IP55 gegen Staub und Strahlwasser geschützt, der robuste Kunststoff widersteht dem täglichen Umgang. Das rot-schwarze Design sorgt für klare Erkennbarkeit, die kompakte Bauform (B 220 x T 296 x H 97 mm) erleichtert eine gut auffindbare Platzierung in Innenbereichen. So bleibt der AED im Ernstfall schnell erreichbar und stärkt die Handlungssicherheit. Wichtige Details: * Professioneller Defibrillator für die automatische Schockabgabe * Geeignet für den Einsatz * Mit Sprachausgabe in deutscher und englischer Sprache (DE/EN) * Mit übersichtlicher Grafikanzeige * Integrierte Batterie mit 4 Jahren Laufzeit * Gemäß Schutzart IP55 geschützt gegen das Eindringen von Staub und Wasser * Wahlweise erhältlich in einer Variante * mit HLW-Feedback-Sensor zur Unterstützung von Ersthelfern bei der Herz-Lungen-Wiederbelebung * ohne HLW-Feedback-Sensor * Material: robuster Kunststoff * Farbe: rot-schwarz * Maße: B 220 x T 296 x H 97 mm1248,31 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Defibrillator MedX5 HeartSave Y, manuelle Schockabgabe, Sprachausgabe DE/EN, LCD-Anzeige, IP55, ohne HLW-Feedback-SensorWenn im Ernstfall sichere Entscheidungen gefordert sind, führt der MedX5 Defibrillator HeartSave Y mit manueller Schockabgabe kontrolliert durch kritische Minuten – klar angeleitet und auf verlässliche Abläufe ausgerichtet. Der HeartSave Y richtet sich an Verantwortliche, die bewährte Technik und klare Kontrolle schätzen. Die manuelle Schockabgabe ermöglicht es, den Auslösezeitpunkt bewusst zu steuern. Verständliche Sprachanweisungen in Deutsch und Englisch sowie eine gut ablesbare LCD-Anzeige strukturieren jeden Schritt der Herz-Lungen-Wiederbelebung. Optional unterstützt ein HLW-Feedback-Sensor dabei, Drucktiefe und Frequenz einzuhalten – hilfreich für Laienreanimation in Schule, Verein, Gemeinde oder Betrieb. Für den dauerhaften Bereitschaftsbetrieb verfügt das Gerät über eine integrierte Batterie mit bis zu vier Jahren Laufzeit. Das nach IP55 geschützte Gehäuse widersteht Staub und Strahlwasser. Robuster Kunststoff und das rot-schwarze Design sorgen für Alltagstauglichkeit und schnelle Erkennbarkeit. Die kompakte Bauform (B 220 x T 296 x H 97 mm) erlaubt eine gut sichtbare, platzsparende Platzierung. So wächst die Handlungssicherheit – nüchtern, geordnet und ohne unnötige Komplexität im Arbeitsschutz und in der öffentlichen Ersten Hilfe. Wichtige Details: * Professioneller Defibrillator für die manuelle Schockabgabe * Mit Sprachausgabe in deutscher und englischer Sprache (DE/EN) * Mit übersichtlicher LCD-Anzeige * Integrierte Batterie mit 4 Jahren Laufzeit * Gemäß Schutzart IP55 geschützt gegen das Eindringen von Staub und Wasser * Wahlweise erhältlich in einer Variante * mit HLW-Feedback-Sensor zur Unterstützung von Ersthelfern bei der Herz-Lungen-Wiederbelebung * ohne HLW-Feedback-Sensor * Material: robuster Kunststoff * Farbe: rot-schwarz * Maße: B 220 x T 296 x H 97 mm1426,81 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Welche Schritte muss ein Versicherungsnehmer unternehmen, um eine Schadensregulierung von seiner Versicherung zu erhalten?
1. Den Schaden der Versicherung melden. 2. Alle relevanten Unterlagen und Informationen bereitstellen. 3. Den Anweisungen der Versicherung folgen und eventuelle weitere Schritte einleiten. **
-
Wie können Versicherungsnehmer ihre Versicherungsprämie senken? Welche Faktoren beeinflussen die Höhe der Versicherungsprämie?
Versicherungsnehmer können ihre Versicherungsprämie senken, indem sie einen höheren Selbstbehalt wählen, ihre Versicherungspolice regelmäßig überprüfen und Vergleiche anstellen, um günstigere Angebote zu finden. Die Höhe der Versicherungsprämie wird durch Faktoren wie Alter, Geschlecht, Beruf, Wohnort, Fahrzeugtyp, Fahrverhalten und Vorschäden beeinflusst. Auch die gewählte Deckungssumme und Zusatzleistungen können die Prämie erhöhen. **
-
Wie können Versicherungsnehmer ihre Versicherungsprämie senken? Welche Faktoren beeinflussen die Höhe der Versicherungsprämie?
Versicherungsnehmer können ihre Versicherungsprämie senken, indem sie einen höheren Selbstbehalt wählen, ihre Versicherungspolice regelmäßig überprüfen und Vergleiche anstellen, um günstigere Tarife zu finden. Die Höhe der Versicherungsprämie wird durch Faktoren wie Alter, Geschlecht, Beruf, Wohnort, Fahrzeugtyp, Fahrverhalten und Vorschäden beeinflusst. Zudem spielen auch individuelle Risikofaktoren und Deckungsumfang eine Rolle bei der Berechnung der Prämie. **
-
Wie kann ein Versicherungsnehmer rechtsgültig und wirksam seinen Versicherungsvertrag kündigen?
Ein Versicherungsnehmer kann seinen Versicherungsvertrag schriftlich per Brief, Fax oder E-Mail kündigen. Dabei muss die Kündigungsfrist beachtet werden, die im Vertrag festgelegt ist. Es ist wichtig, dass die Kündigung rechtzeitig und eindeutig formuliert wird, um wirksam zu sein. **
Ähnliche Suchbegriffe für Schockabgabe
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HeartSave YA mit LED-Grafik, automatische Schockabgabe, DE/ENSKU: 1-55046 EAN: 426248352046 Größe: 296 × 220 × 97 mm Sprachversion: DE–EN HeartSave YA AED mit LED-Grafikanzeige, automatische Schockabgabe, DE–EN Kompakter vollautomatischer Defibrillator mit LED-Grafikanzeige, Kindermodus und mehrsprachiger1275,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
sonstige HeartSave YA mit LED-Grafik, automatische Schockabgabe, DE/ENSKU: 1-55046 EAN: 426248352046 Größe: 296 × 220 × 97 mm Sprachversion: DE–EN HeartSave YA AED mit LED-Grafikanzeige, automatische Schockabgabe, DE–EN Kompakter vollautomatischer Defibrillator mit LED-Grafikanzeige, Kindermodus und mehrsprachiger1290,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich meine Versicherungsprämie senken, ohne den Versicherungsschutz zu beeinträchtigen?
1. Vergleiche verschiedene Versicherungsangebote und wähle eine günstigere Option. 2. Erhöhe die Selbstbeteiligung, um die Prämie zu senken. 3. Vermeide unnötige Zusatzleistungen und passe den Versicherungsschutz deinen aktuellen Bedürfnissen an. **
-
Wie können Versicherungsnehmer ihre Versicherungsprämie minimieren? Was sind die wichtigsten Faktoren, die die Höhe der Versicherungsprämie beeinflussen?
Versicherungsnehmer können ihre Versicherungsprämie minimieren, indem sie einen höheren Selbstbehalt wählen, verschiedene Angebote vergleichen und sicherstellen, dass sie nur die benötigten Deckungen abschließen. Die wichtigsten Faktoren, die die Höhe der Versicherungsprämie beeinflussen, sind das Risiko des Versicherungsnehmers, die Deckungssumme, der Selbstbehalt, das Alter und der Wohnort. **
-
Wie funktioniert die Prämienzahlung bei Versicherungen und warum kann sie sich je nach Versicherungsvertrag unterscheiden?
Die Prämienzahlung bei Versicherungen erfolgt in der Regel regelmäßig, entweder monatlich, vierteljährlich, halbjährlich oder jährlich. Die Höhe der Prämie hängt von verschiedenen Faktoren ab, wie z.B. dem Versicherungsvertrag, dem Versicherungsnehmer und dem Versicherungsrisiko. Je nach Versicherungsvertrag kann die Prämienzahlung variieren, da unterschiedliche Leistungen und Konditionen vereinbart werden können. **
-
Wie funktioniert die Prämienzahlung bei Versicherungen und welche Vorteile bietet sie für Versicherungsnehmer?
Die Prämienzahlung bei Versicherungen erfolgt in der Regel regelmäßig, meist monatlich oder jährlich. Versicherungsnehmer zahlen einen festgelegten Betrag an die Versicherungsgesellschaft, um im Gegenzug im Schadensfall Leistungen zu erhalten. Die Vorteile für Versicherungsnehmer sind finanzielle Sicherheit im Schadensfall, Schutz vor unerwarteten Kosten und die Möglichkeit, sich gegen Risiken abzusichern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.